
先给结论:On 昂跑的增长,不是把批发换成独立站,而是用 DTC 承担品牌体验、价格纪律和用户关系,再让精选批发负责覆盖面。2025 年净销售额达到 30.14 亿瑞郎,其中 DTC 为 12.605 亿瑞郎,占比 41.8%;到 2026 年第二季度,DTC 单季同比增长 26.0%,占比升至 45.7%。这是一套“直营拉品牌、批发扩规模”的双引擎模型。
先看真实数据:DTC增长快于整体
On 向 SEC 提交的 2025 Form 20-F 显示,全年净销售额从 23.183 亿瑞郎增长到 30.140 亿瑞郎,增幅 30.0%;DTC 从 9.428 亿瑞郎增长到 12.605 亿瑞郎,增幅 33.7%。用 12.605 ÷ 30.140 计算,DTC 占比为 41.8%,高于 2024 年约 40.7%。
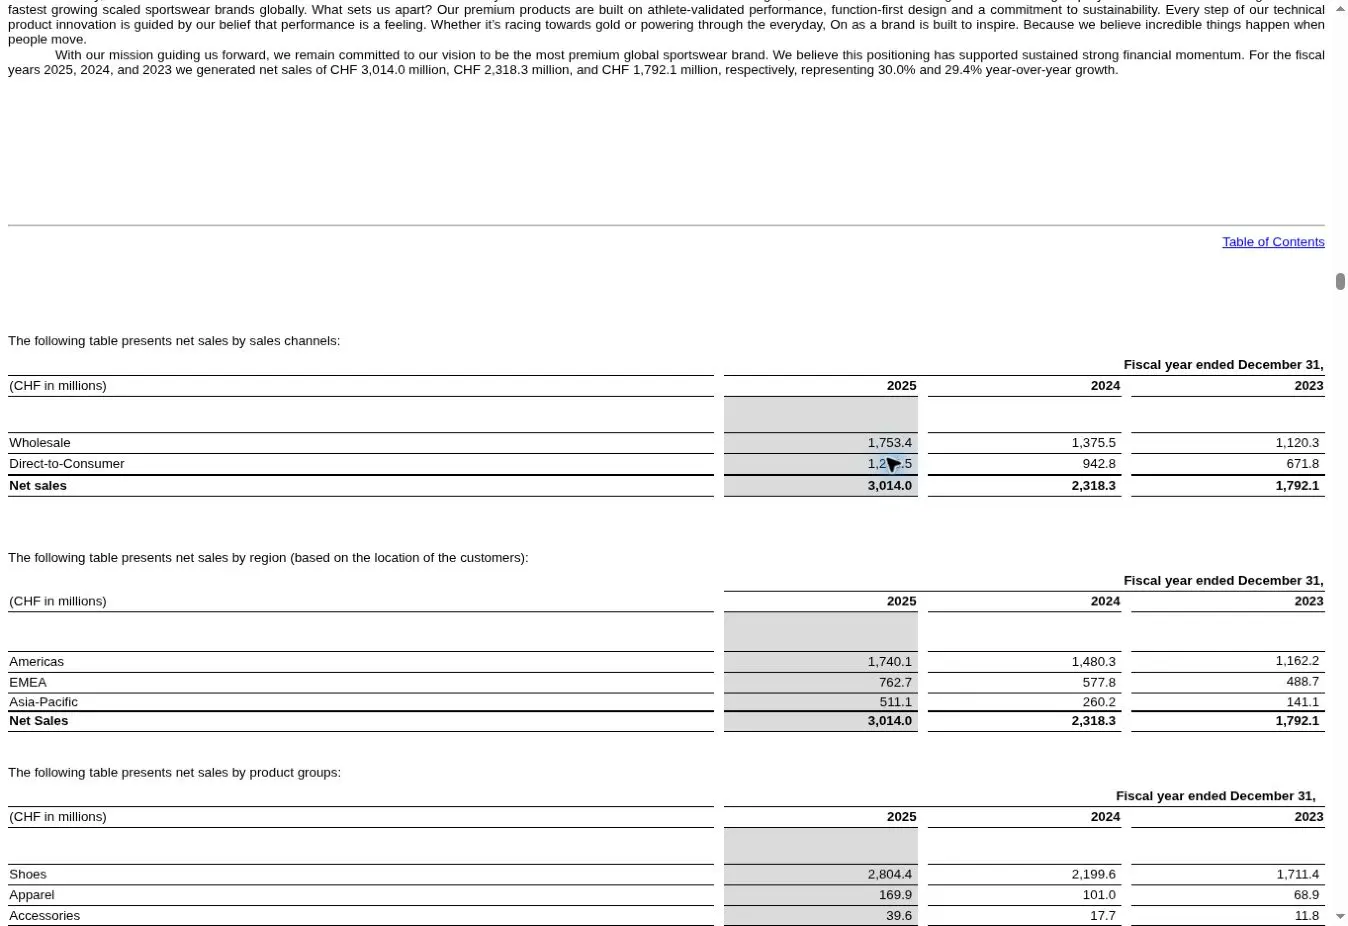
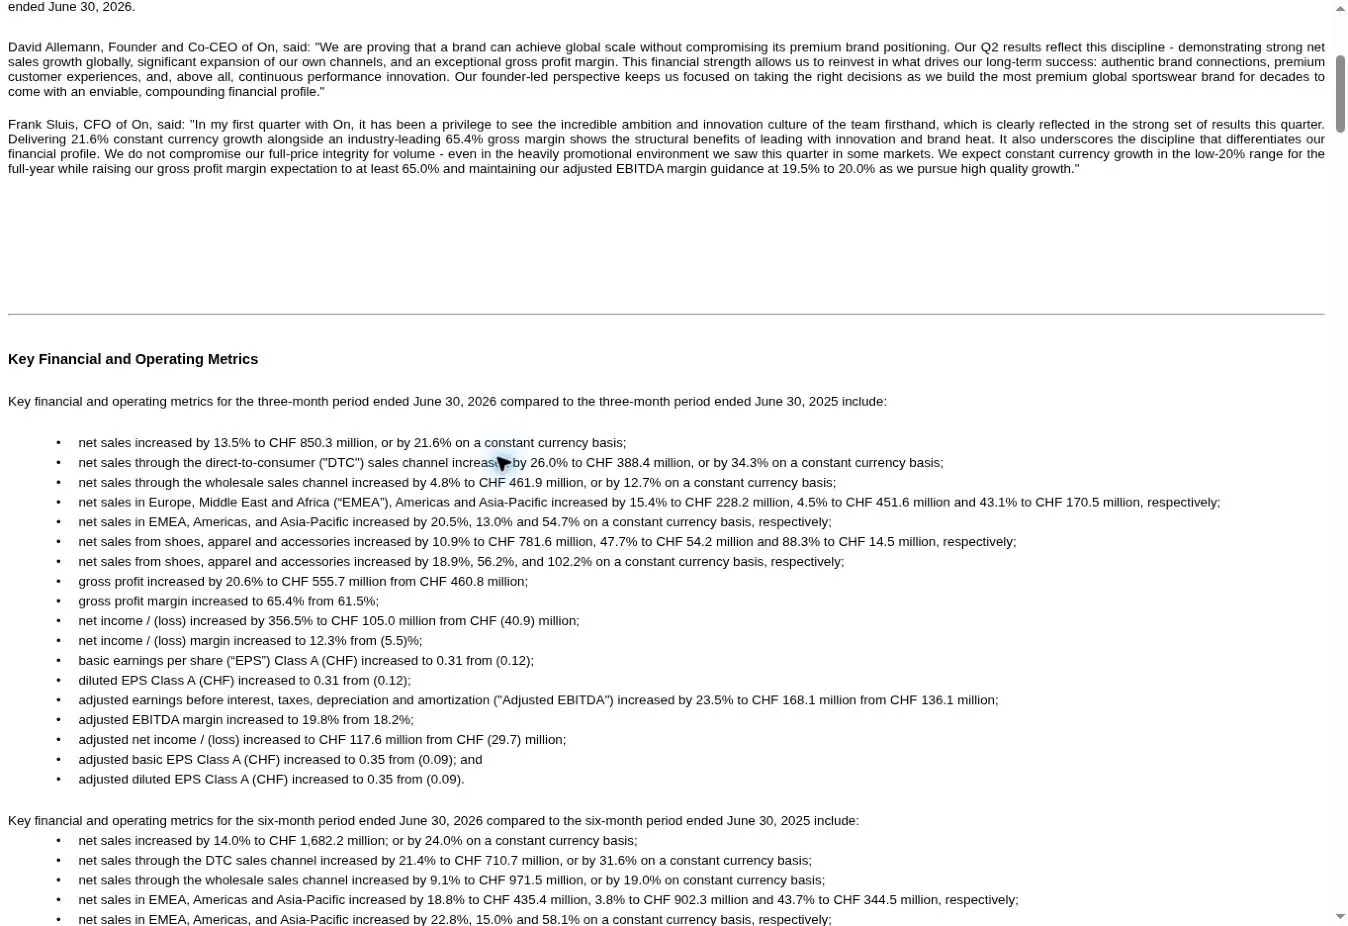
最新数据没有让这个逻辑失速。On 2026 年第二季度净销售额为 8.503 亿瑞郎,同比增长 13.5%;DTC 为 3.884 亿瑞郎,同比增长 26.0%,按固定汇率增长 34.3%。亚太销售同比增长 43.1%,服装与配件分别增长 47.7% 和 88.3%,毛利率从 61.5% 升至 65.4%。
动作一:DTC不是渠道,而是价格纪律
On 在 2026 年二季度明确强调“full-price discipline”,即不靠深度促销换销量。DTC 能让品牌控制新品首发、陈列、会员沟通和售后,也能减少层层加价后的促销压力。毛利率达到 65.4% 不等于 DTC 天生高利润,但至少说明直营占比提高没有把盈利能力拖垮。
动作二:批发不消失,只做有选择的覆盖
2025 年批发仍贡献 17.534 亿瑞郎,占 58.2%。On 没有把批发当“落后渠道”,而是利用专业跑步店、百货和数字零售伙伴触达尚未熟悉品牌的人群。对中小品牌的启示是:独立站不必承担所有获客;经销商可以是试穿、教育和本地信任节点,独立站负责沉淀复购与新品用户。
动作三:直营店不是仓库,是品牌媒体
On 在年报中把自营零售称为高端品牌体验的重要组成。它偏好街铺和生活方式中心,并持续扩展东京、首尔、新加坡等市场。店铺的价值不仅是当天成交,还包括试穿反馈、社群活动、内容素材和线上订单转化。对于暂时开不起店的品牌,快闪店、跑团试用和零售伙伴店中店也能完成相同的验证。
动作四:用鞋建立信任,再扩服装与配件
2026 年二季度鞋类仍占绝对多数,但服装同比增长 47.7%、配件增长 88.3%。这不是“什么都卖”,而是在核心鞋类形成技术认知后,向同一用户扩展穿搭和使用场景。小品牌更适合先把一个英雄产品的评价、退换和复购跑通,再扩相邻品类。
动作五:亚太增长靠本地体验,不靠翻译插件
2025 年亚太销售额为 5.111 亿瑞郎,占比 17.0%;2026 年二季度亚太又增长 43.1%。官方材料提到日本、韩国和大中华区是主要动力。进入新市场时,On 同时做本地零售、运动社群、明星与专业运动员内容,而不是把英文站机器翻译后就等订单。
中国跨境品牌可以抄的90天版本
| 阶段 | 要做的事 | 必须看的指标 |
|---|---|---|
| 第1—30天 | 选一个英雄产品;统一官网、经销商和平台的价格口径;补齐尺码、材质、退换与使用场景内容 | 加购率、退货原因、客服问题前10名 |
| 第31—60天 | 用样品合作3—5个垂直社群或线下零售点;独立站承接预约、内容和售后 | 试用到购买、经销商补货、自然搜索品牌词 |
| 第61—90天 | 根据反馈扩一个相邻SKU;上线会员分层、补货提醒和新品优先购 | DTC占比、原价售罄率、90天复购率 |
如果要把这套方法落到 WordPress/WooCommerce,优先把速度、移动端商品页、邮件和归因做成可验证的基础设施。SHOPAGG 的独立站课程适合用来补齐这些基础动作;案例真正值得学的是指标与节奏,不是照搬一双鞋的视觉。
哪些地方不能照搬
- 不要先追求41.8%的DTC占比。品类、市场和经销网络不同,占比没有通用及格线。
- 不要忽略库存。自营渠道意味着品牌自己承担更多库存、履约和退货压力。
- 不要拿固定汇率增长替代实际收入。本文同时列出报告口径与固定汇率口径,经营预算仍应按真实收款币种做。
- 不要把明星合作当第一步。On 的品牌热度来自长期产品创新、运动员关系和社群积累,不是一次投放。
On 的可复制部分,是让 DTC、批发、门店和产品线各自承担明确任务,再用原价售罄、毛利率和复购检验它们是否协同。鞋可以很酷,渠道账更要算清。
主要来源:On Holding 2025 Form 20-F、On 2026 Q2 SEC 新闻稿、On 投资者关系公告(核对日期:2026年10月9日)。