
先给结论:Allbirds 的公开财报不是一个“广告投多了所以失败”的简单故事。2025 年公司净收入同比下降 19.7%,营销费用却增加 8.6%,营销费用占收入比例从 21.9%升到 29.7%;同时门店收缩、国际业务转为分销、毛利率下降与现金消耗叠加。到 2026 年 3 月,公司在 10-K 中披露签署 3900 万美元现金的资产出售协议(当时仍需股东批准)。对独立站最有价值的提醒是:当产品、渠道和复购同时失速时,单纯加大获客预算只会把问题放大。
证据范围:这是一份公开财报案例复盘
本文只使用 Allbirds 向美国 SEC 提交的 2025 Annual Report(Form 10-K),不伪造后台截图、订单或第一人称经营经历。原始文件:Allbirds 2025 Form 10-K,提交日期为 2026 年 3 月 31 日;截图访问与截取日期为 2026 年 10 月 6 日。
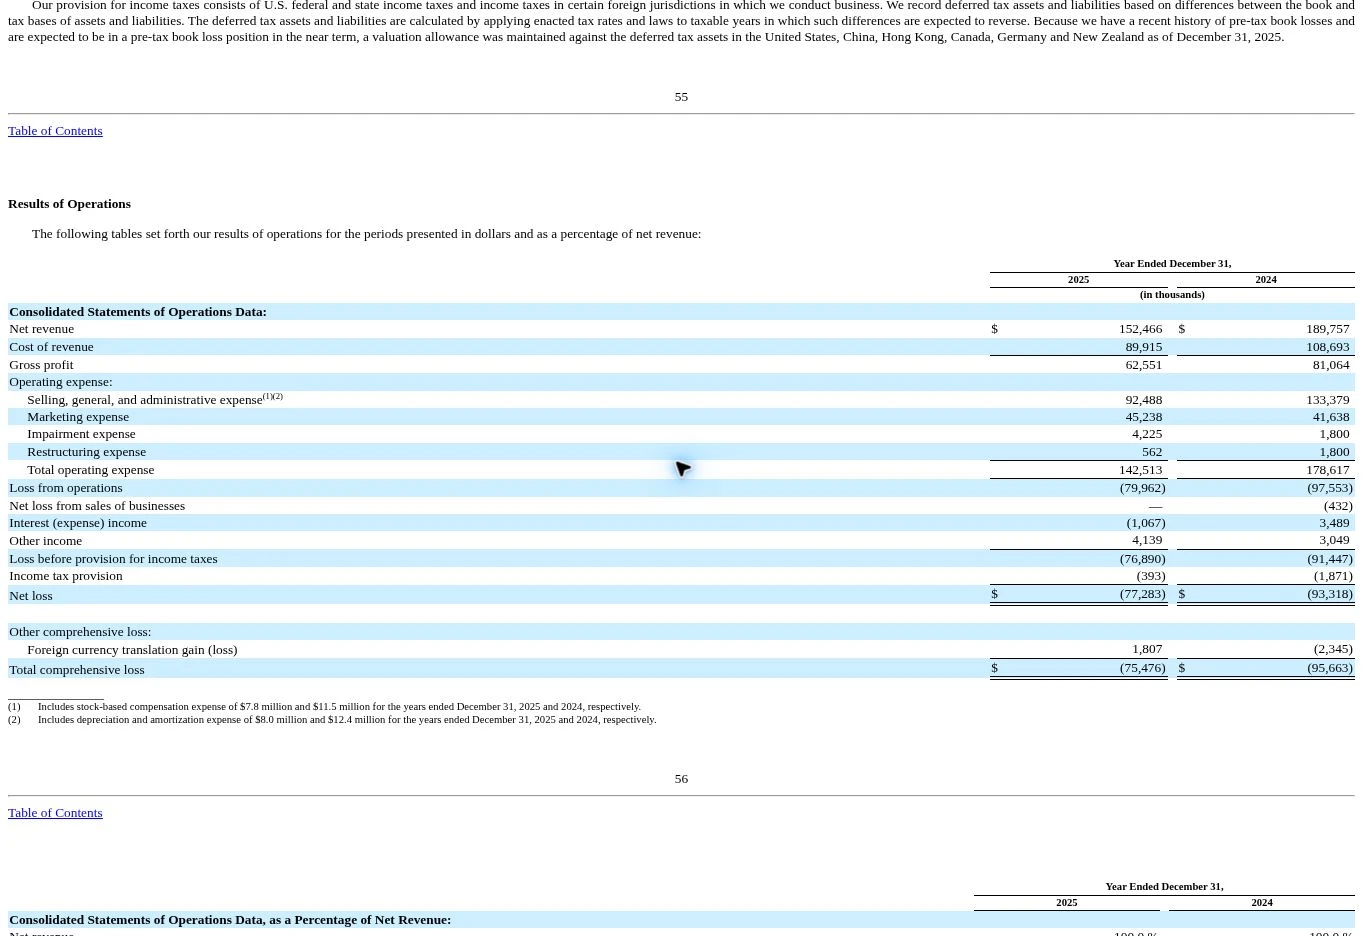
关键数据先摆在桌面上
| 指标 | 2025 | 2024 | 变化 |
|---|---|---|---|
| 净收入 | 1.52466 亿美元 | 1.89757 亿美元 | -3729.1 万美元,-19.7% |
| 毛利润 | 6255.1 万美元 | 8106.4 万美元 | 毛利率 41.0%,上年 42.7% |
| 营销费用 | 4523.8 万美元 | 4163.8 万美元 | +360 万美元,约 +8.6% |
| 营销费/收入 | 29.7% | 21.9% | 上升 7.8 个百分点 |
| 净亏损 | 7728.3 万美元 | 9331.8 万美元 | 仍相当于收入的 50.7% |
收入与营销费用方向相反,是这份财报最值得独立站团队停下来看的地方。营销费用增加并不自动意味着投放效率下降,因为费用还可能包含品牌、内容和新品推广;但当收入减少、毛利率下滑、营销占比显著上升时,团队必须能用 cohort、贡献毛利和回收期解释每一笔增量预算。解释不了,预算不是增长引擎,只是更响的扩音器。
发生了什么:四条线同时承压
1. 美国直营业务缩水
公司披露,2025 年净收入减少 3730 万美元,其中美国直营业务减少 2310 万美元,原因包括零售和电商业务下降以及关店。门店关闭能降低租金与人员成本,却也会减少试穿、品牌曝光、退换货与线下获客触点。对鞋服类 DTC 来说,门店和电商不是互相替代的两条线,常常是同一个转化漏斗的不同环节。
2. 国际业务改为分销,覆盖扩大不等于收入立刻增长
国际业务减少 1190 万美元,主要与转向第三方分销商有关。年报同时说明,分销网络覆盖超过 90 个国家和地区。这个模型可以减轻本地团队、库存和门店负担,但品牌会让出部分毛利、定价权、客户数据和节奏控制。独立站卖家选择代理商时,也要把“卖到多少国家”和“保留多少客户资产”分开核算。
3. 渠道组合与关税继续压毛利
毛利率从 42.7%降到 41.0%。公司解释包含数字渠道与国际分销占比、关税以及美国平均售价下降等因素。只盯 GMV 的团队很容易漏掉这个组合效应:当更多收入来自毛利较低的渠道,即使订单数没崩,覆盖营销、履约和总部费用的空间也会变薄。
4. 关店后仍有现金压力
公司 2025 年经营活动使用现金约 5510 万美元,年末现金及现金等价物约 2670 万美元,并有约 1740 万美元债务。2025 年关闭 10 家门店,2024 年关闭 15 家美国门店;2026 年第一季度再关闭剩余美国全价门店,只保留两家美国奥特莱斯和两家伦敦全价店。削减固定成本有必要,但如果核心产品需求、复购和渠道效率没有恢复,关店只能延长跑道,不能替代产品市场匹配。
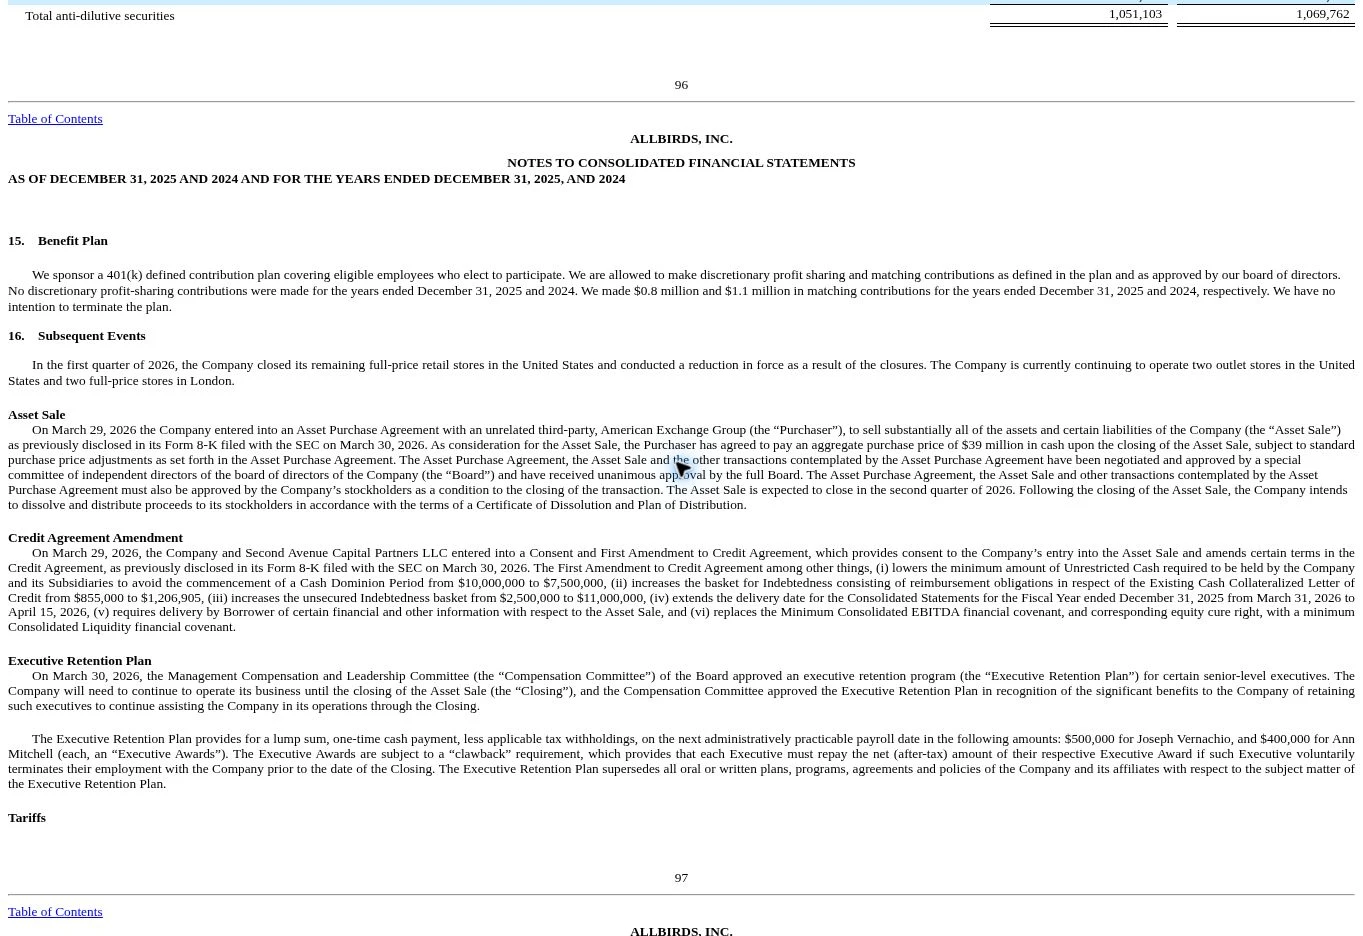
3900 万美元资产出售意味着什么
年报的 “Subsequent Events” 写明:公司在 2026 年 3 月 29 日与 American Exchange Group 签署协议,拟出售几乎全部资产及部分负债,现金总价 3900 万美元并受常规调整约束;协议、资产出售和相关交易已经董事会批准,但在该 10-K 提交时仍需股东批准。本文只陈述文件当时的状态,不把“签约”写成“已经完成交割”。
这组数字也提醒品牌创始人:融资估值、品牌声量与最终可变现资产不是同一回事。真正能在压力期保留选择权的,是毛利、库存质量、客户名单、商标/IP、供应商关系以及可预测现金流。
独立站可以抄走的八个动作
- 把营销看成贡献毛利投资。每周同时看新客 CAC、首单贡献毛利、90/180 天复购毛利和回收期,避免 ROAS 漂亮但现金更紧。
- 产品复购优先于品牌叙事。环保、材料创新和使命能降低获客摩擦,但不能替代舒适度、款式、尺码、耐用性与价格。
- 分渠道做毛利桥。独立站、平台、门店和分销分别计算售价、折扣、退货、平台抽成、履约、关税与营销后的贡献。
- 关店前先量化门店的电商外溢。按门店辐射区对比线上新客、自然搜索、退换货成本和复购,不要只看门店 P&L。
- 国际分销合同保留数据条款。要求按 SKU、渠道、区域回传 sell-through、库存、退货与促销数据,避免海外业务变成月底一张总表。
- 新品预算分两段。先用小批量、等候名单、样品评测和邮件预售验证需求,再进入大规模采购和付费流量。
- 现金跑道按悲观情景管理。至少做收入再降 20%、广告回收延长 30 天、关税与运费同时上升的情景。
- 设置“停止投放”阈值。当特定 cohort 的 90 天贡献毛利低于获客成本,先暂停扩量,回到商品、落地页和复购机制。
一个可执行的 90 天体检表
| 周期 | 动作 | 验收指标 |
|---|---|---|
| 第 1—14 天 | 按 SKU、市场、渠道重算贡献毛利;清理无效归因与重复客户 | 每笔订单能追到毛利、获客来源和 cohort |
| 第 15—30 天 | 砍掉低毛利高退货 SKU;给核心产品补充对比、尺码、材质和售后证据 | 退款原因可量化,核心 SKU 转化率提升 |
| 第 31—60 天 | 重建欢迎、弃购、购买后、补货与赢回邮件;小额测试新品 | 邮件收入占比、二购率和 60 天回收期改善 |
| 第 61—90 天 | 只给通过阈值的市场扩量;与代理商锁定数据回传和最低毛利 | 扩量后贡献毛利为正,现金预测误差收窄 |
做类似的 DTC 经营体检时,网站、广告、商品、支付和履约数据必须放进同一张利润表。用 SHOPAGG 创建网站搭站时,也可以按这一闭环来:先找到利润漏点,再决定改站、换渠道还是缩 SKU,而不是把“重做首页”当万能药。
作者:庄朋龙|SHOPAGG 官方博客资深编辑,关注独立站经营模型、DTC品牌与跨境增长。