
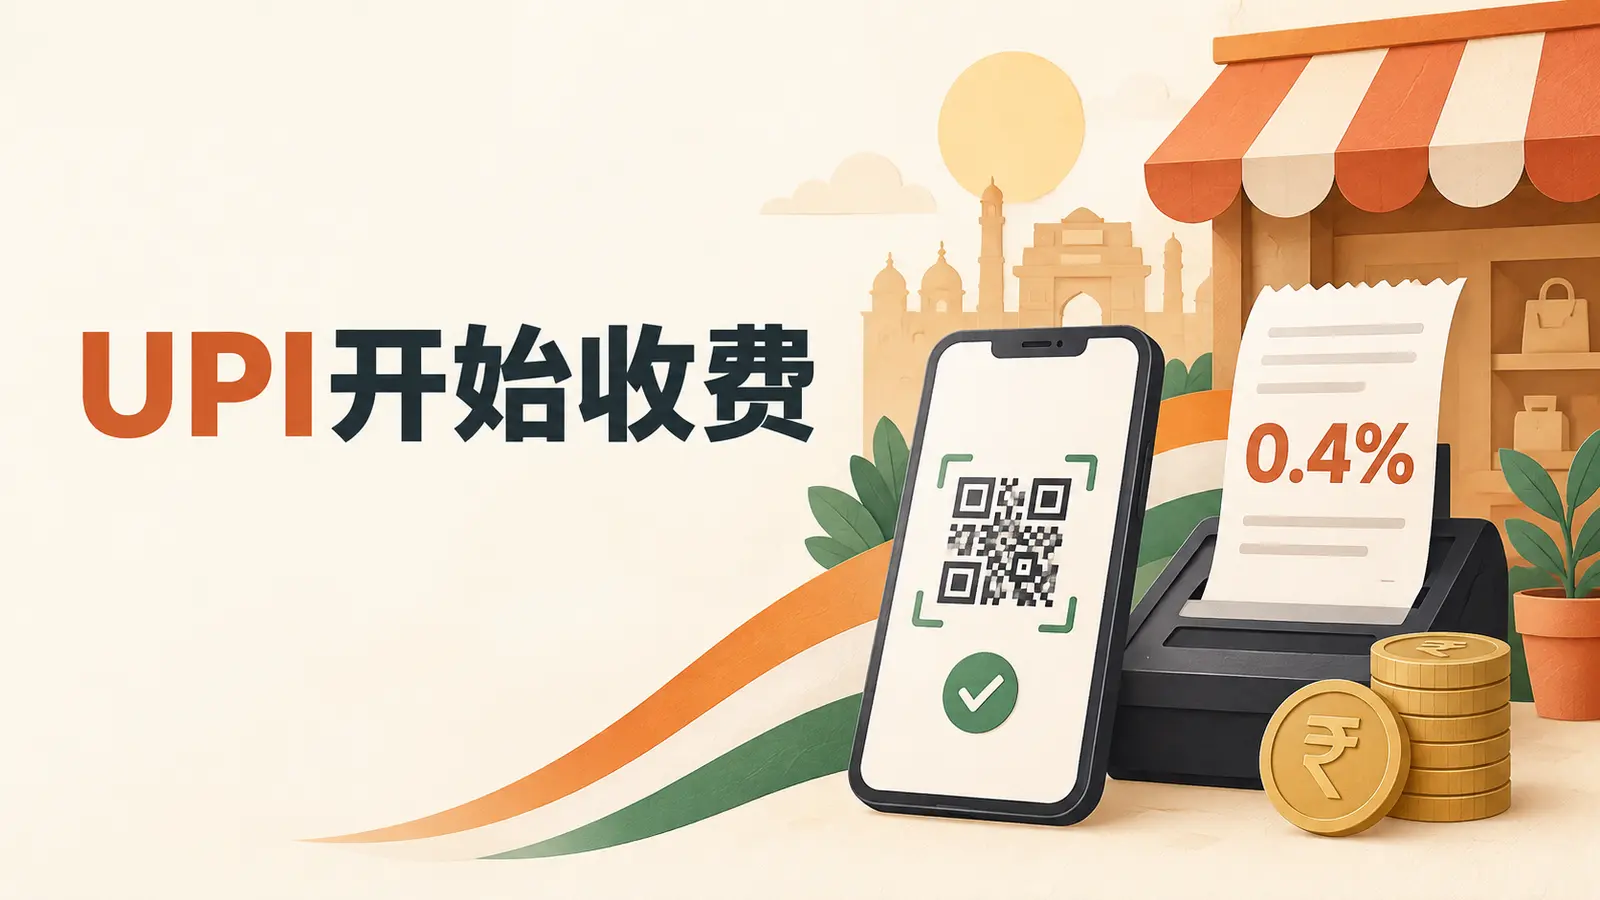
2026年9月17日跨境电商新闻:印度正在给全球最活跃的即时支付网络重新标价。自10月15日起,商户通过UPI接收单笔超过2000卢比(约21美元)的付款,将按0.4%支付商户折扣费(MDR)。个人之间转账继续免费,消费者也不会在结账页直接看到这笔费用,但对在印度经营的独立站、零售商和支付服务商来说,“本地支付零成本”已经进入倒计时。
同一天,美联储把联邦基金利率上调25个基点至3.75%—4%,欧盟则再次释放收紧对华贸易工具的信号。一个抬高收款成本,一个抬高资金成本,再加上关税和供应链变量,跨境卖家的利润表正被从三面同时挤压。
今日跨境电商新闻速览
- 印度UPI开始向部分商户收费:单笔超过2000卢比的商户付款费率为0.4%,10月15日生效,单笔费用最高300卢比。
- 美联储三年多来首次加息:目标利率区间升至3.75%—4%,美国主要银行随后把最优惠贷款利率上调至7%。
- 美国8月零售销售增长1.2%:非实体店零售额增长2.6%,线上消费仍有韧性,但进口价格同比上涨7%。
- 欧盟称将使用“所有工具”缩小对华贸易逆差:欧盟称去年对华货物贸易逆差约为每天10亿欧元。
- 美国DFC批准5亿美元贸易融资担保:该机制计划撬动最高200亿美元美国出口,重点覆盖东南亚、非洲和南美洲等新兴市场。
头条:UPI商户收款超过2000卢比,将收取0.4%费用
根据Reuters 9月16日的规则梳理,印度将结束实施六年多的UPI零MDR政策。新规从2026年10月15日起执行:商户收到单笔超过2000卢比的UPI付款,需要支付40个基点、即0.4%的MDR;当交易金额达到或超过7.5万卢比时,单笔费用上限为300卢比。
这里有三个边界不能混淆:
- 收费对象是商户,不是消费者。NPCI要求商户不得直接把费用转嫁给消费者,个人对个人转账仍然免费。
- 不是所有商户和场景都按0.4%收费。小微商户、农村和半城市地区商户设有豁免;铁路、电信、燃油以及证券投资等类别采用更低或固定费率。
- 不是所有跨境UPI支付自动适用同一费率。海外卖家需要根据收单主体、商户类别、支付聚合商合同和结算路径确认实际成本,不能看到“UPI”三个字就直接套0.4%。
UPI的体量决定了这不是一项小修小补。NPCI官方统计页面显示,2026年8月UPI处理约245.09亿笔交易,金额约29.82万亿卢比;Reuters称其占印度数字支付笔数的84%。PhonePe和Google Pay按交易金额计算合计约占八成市场。
收费逻辑也不难理解:银行、支付应用和聚合商过去承担了系统运营、反欺诈、客服与基础设施成本,零MDR更像政策补贴下的扩张阶段,而不是支付商业模式的永久形态。新收入预计将在银行、支付应用和聚合商之间分配,市场也迅速用股价投票,Paytm及多家银行股在消息公布后上涨。
不过,商户端并没有鼓掌。Reuters的后续报道显示,印度零售商协会、服装制造商和券商均提出反对,一宗公共利益诉讼也已提交最高法院。对毛利只有几个百分点的零售商而言,0.4%不是“小数点后的尘埃”,而是要从广告、物流或促销预算里再挪一块出来。
对印度独立站卖家意味着什么?
第一,重新计算支付方式的真实成本。不要只比较支付网关首页上的费率,还要把MDR、聚合商加价、退款费、拒付损失、汇兑和结算周期放进同一张表。假设一笔订单为1万卢比,仅0.4%的MDR就是40卢比;订单越多,这笔“看起来不大”的费用越容易长成一只会吃利润的宠物。
第二,不要因为费率变化就撤掉本地支付。UPI已经形成强烈的消费者习惯,减少一个熟悉的付款按钮,可能造成的转化率损失远高于0.4%。更合理的做法是同时保留UPI、银行卡和货到付款等选项,再按支付成功率、退款率与客单价动态排序。
第三,检查价格与促销的承受能力。新规禁止在结账页直接向消费者加收UPI手续费,但商户仍需从商品毛利中吸收成本。低毛利SKU可以减少无门槛优惠,或把折扣集中到复购、组合购和高毛利产品,而不是偷偷多加一行“支付服务费”去测试监管的耐心。
第四,要求支付服务商给出书面口径。至少确认生效日期、适用商户类别、费用上限、豁免条件、退款是否退还MDR,以及面向海外主体的结算安排。使用SHOPAGG搭建独立站的卖家,也应把本地支付、订单数据与利润核算放在同一套运营流程中,避免技术接通了,财务却最后一个知道成本变了。
美联储加息25个基点:广告、库存和汇率一起变贵
美国时间9月16日,美联储以12票对0票通过加息决定,把联邦基金利率目标区间提高至3.75%—4%。这是美国自2023年以来首次加息。美联储表示,经济活动仍以稳健速度扩张,但通胀依然偏高。
对跨境卖家而言,影响不只在财经新闻的K线图上。美元融资、信用卡循环额度、海外仓备货资金和供应链账期都可能更贵;美元走强还会改变非美元市场的售价竞争力。美国主要银行随后把最优惠贷款利率从6.75%上调至7%,资金成本将更快传导到中小企业。
需求端却没有同步熄火。美国8月零售销售环比增长1.2%,创3月以来最大涨幅,其中非实体店零售商销售增长2.6%。这说明旺季需求仍有韧性,但同月美国进口价格环比上涨0.7%、同比上涨7%,卖家不能把销售额增长直接当成利润增长。
欧盟对华贸易逆差约每天10亿欧元,政策压力继续升温
欧盟委员会主席冯德莱恩在9月16日的“盟情咨文”中表示,欧盟将使用所有可用工具重新平衡对华贸易关系。Reuters报道称,欧盟去年对华货物贸易逆差约为每天10亿欧元,欧盟方面希望正在进行的对华磋商在10月前取得具体成果。
这不等于欧盟明天就会对所有中国商品统一加税,但它明确提高了反倾销、反补贴、原产地审查和关键原材料政策继续收紧的概率。面向欧盟销售的企业应提前检查HS编码、产品合规档案、供应商声明和原产地证据,尤其是新能源、金属制品、机械设备及被欧盟认定存在产业敏感性的品类。
美国拿出5亿美元担保,争夺新兴市场订单
美国国际开发金融公司(DFC)董事会批准了一项5亿美元贸易融资机制,与世界银行旗下国际金融公司(IFC)合作,为进口银行提供反担保。DFC负责人对Reuters表示,该计划可能撬动最高200亿美元美国出口,并支持最多1万个美国就业岗位,目标市场包括南美洲、东南亚和非洲。
对中国卖家而言,这条新闻的重要性不在“美国企业获得了一笔钱”,而在于出口竞争正在从商品价格延伸到金融能力。工业品、农业、金属、电脑、电气产品、轻型车辆和机械设备是该机制覆盖的重点行业。在新兴市场做B2B生意时,买方融资、信用证确认和违约风险分担,可能比再降两个点报价更能决定订单归属。
9月17日卖家行动清单
- 经营印度市场的独立站,向支付网关索取10月15日后的UPI书面费率表与豁免条件。
- 把支付成本按国家、支付方式和客单价拆分,重新核算低毛利SKU与促销门槛。
- 针对美国旺季,把融资利息、汇率变化和进口价格上涨加入现金流压力测试。
- 出口欧盟的敏感品类,补齐原产地、供应商声明、测试报告和海关归类资料。
- 做新兴市场B2B业务时,不只报FOB/CIF价格,也同步准备贸易融资和账期方案。
UPI新规提醒卖家一件朴素的事:增长阶段被补贴掩盖的成本,迟早会回到结算单上。真正稳健的独立站,不是找到一条永远免费的通道,而是在支付、获客、履约和汇率同时变化时,仍然知道每一单究竟赚了多少钱。